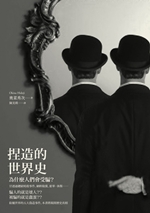
捏造的世界史
為什麼人們會受騙?
即使謊言終有被識破的一天,人還是忍不住要撒謊!
開膛手傑克的日記、希特勒副官的生死謎團、殺了甘迺迪的兇手...
五起引發軒然大波的世紀偽造案,終於真相大白!
捏造的世界史
為什麼人們會受騙?
即使謊言終有被識破的一天,人還是忍不住要撒謊!
開膛手傑克的日記、希特勒副官的生死謎團、殺了甘迺迪的兇手...
五起引發軒然大波的世紀偽造案,終於真相大白!
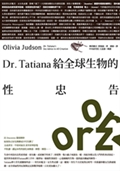
Dr. Tatiana 給全球生物的性忠告
比 Discovery 還要絕妙
如果你正好在熱戀、或不巧失戀了 又或者另一半形同家具 甚至形單影隻不防讀一讀這本性的演化來解惑、解愁、解悶‧‧‧‧‧‧。
作者 / 奧莉薇亞‧賈德森 Olivia Judson
出版日期 / 2011.01
"Chimerica" 紐約時報選入年度超夯新詞彙!
新聞節選自:12月23日蘋果日報【蔡筱雯╱綜合外電報導】
經濟不景氣、H1N1流行、美國總統歐巴馬就職,都是2009年大事,Wordnik.com線上辭典總編輯巴瑞特(Grant Barrett)日前在美國《紐約時報》撰文,介紹今年產生的潮流新詞彙。
結合中國China和美國America的名詞,意指關係糾結的中國和美國,是對全球經濟舉足輕重的兩國。
--金融海嘯製造出不少新字彙。把中國(China)與美國(America)兩大經濟強國結合為Chimerica,

貨幣崛起The Ascent of Money
—金融資本如何改變世界歷史及其未來之路
★ 雄踞Amazon網路書店暢銷榜
★《紐約時報》排行榜暢銷書
★《泰晤士報》近十年百大佳作入選!
中美國 Chimerica
在許多人眼中,金融史不過是「逝者如斯」的古代史,就跟帝制時期的中國史一樣。市場很健忘。今天,很多年輕一輩的交易員甚至沒經歷過一九九七至一九九八年間的亞洲金融危機。二○○○年以後進入金融市場的人,渡過了悸動莫名的七年。全世界股市一片欣欣向榮,債券市場、大宗商品市場和衍生性商品市場也是如此。事實上,所有的資產類別莫不如此——想當然爾,分紅可觀時不管投資波爾多佳釀或豪華遊艇都有賺頭。但這繁榮的幾年,也是莫名其妙的幾年:在短期利率揚升、貿易失衡擴大、攸關經濟發展的石油輸出國政治風險升高之際,市場卻高飛。這看似矛盾的現象,關鍵在於中國。長江岸邊的重慶,地處中國內陸中心,距西方人最常光顧的沿海企業區有千哩之遙。但3,200萬重慶居民也跟香港或上海人一樣,趕上今天的經濟奇蹟。從某個層面來說,重慶快速的工業化和都市化進程,堪稱共產制度計畫經濟最後和最大的成就。30座橋樑、十條輕軌鐵路;無以計數的摩天大樓住宅,從氤氳煙嵐中一一冒了出來,宛如歌誦這中央集權、一黨專政國家權力的紀念碑。其實,重慶的成長也是開放民間企業的成果。吳亞軍展現中國新富的形象:她身為重慶地產開發公司大老闆,身價超過90億美元,是中國最富有的女人之一,跟一百年前在香港發跡的那些蘇格蘭人形成鮮明對比。再以尹明善來說,文革時期蹲過牢的他,中國經濟開放後在一九九○年代初期發現自己真正的才能,區區15年便建立起總值九億美元的事業;去年,他的力帆實業賣出150萬具摩托車引擎和摩托車,目前已外銷到歐美。現今的中國住著34萬5,000多位百萬富豪,吳亞君和尹明善只是其中二位而已。
中國拋開的不只是帝國的過往而已。到目前為止,經濟成長最為快速的中國,也避過了不時吹垮其他新興市場的危機。由於人民幣已在一九九四年貶值,且經濟改革期間始終維持資本管制,一九九七至一九九八年間並未出現通貨危機。中國想要吸引外資時,一貫堅持必須採直接投資方式,也就是說,中國不像許多新興市場,靠向西方銀行的借貸來發展本國產業,而是讓外國人在中國的經濟特區裡蓋工廠;一旦發生危機,想撤走龐大笨重的資產可不容易。很重要的一點是,中國龐大的投資來自中國人自己(和遍布海外的華僑)的儲蓄。經歷多年動盪後,中國家庭特別謹慎,加上不習慣西方信貸機構那一套做法,因此把逐年增加的所得存起來的比例高得出奇,這跟近年來幾乎不存半毛錢的美國人恰成明顯對比。中國企業儲蓄利潤的比例更高。儲蓄實在太多了,因此出現數百年來第一次資金流向不是由西向東,而是由東向西的現象。而且流量極為驚人。二○○七年,美國必須向世界各國借支8,000億美元,也就是每一個工作日借40幾億;相形之下,中國的經常帳盈餘高達2,620億,相當於美國赤字的四分之一強。這筆盈餘有極大比例借給美國。實際上,中華人民共和國已成為美利堅合眾國的銀行。
乍看之下,這似乎相當詭異。今天美國人的年均所得為3萬4,000多美元,中國雖有少數像吳亞君和尹明善這樣的富豪,但一般人年均所得還不到2,000美元。那麼,中國人為什麼要借錢給富裕22倍的美國人呢?答案是,一直到最近,中國利用龐大人口的最好辦法就是輸出產品給揮霍無度的美國消費者。為確保這些出口商品便宜得讓人無法擋,中國必須在全球市場買進好幾十億的美元(這是亞洲通貨釘住美元制度的一環,有些評論家稱之為布列頓森林第二體系)力抗人民幣升值趨勢。二○○六年,中國持有的美金肯定已破一兆大關。(饒富意義的是,中國外匯存底增加的淨額,幾乎完全和美國財政部與其他政府機關的債券淨發行額相當。)另一方面,從美國的觀點來看,維繫近年好光景的最好辦法就是進口中國的廉價物品。何況,外包給中國生產製造,美國公司也可以坐收廉價勞力之利。更重要的是,賣出幾十億美元的債券給中國人民銀行,美國也可大幅降息。
短期資本管理不善
假設有這麼一顆行星,完全沒有主觀且有時流於非理性的人類,造成種種複雜的摩擦。行星上的居民全知全能,絕對理性,可以瞬間吸收所有的新資訊,並藉此將利潤最大化;他們未曾停止貿易,他們的市場不間斷、沒有摩擦、完全流動。這個行星上的金融市場走的是「漫步」(random walk)的路子,也就是說,每天的價格都跟前一天沒有太大關聯,但充分反映所有相關資訊。這顆行星的股市報酬率沿標準的鐘形曲線分布(參閱第三章),大多數的年份集中在平均數附近,且其中三分之二在平均數一個標準差的範圍內。在這樣的世界裡,「六個標準差」的停損拋售,就跟我們這個世界裡身高一呎半的侏儒一樣罕見;400萬個交易年才會出現一次。由當代最聰明的金融經濟學家設想出來的這顆行星,跟地球上最平淡無趣的地方之一──美國康乃迪克州格林威治村極為相像,倒也不全然出人意表。
一九九三年,兩位數學天才懷著遠大構想來到格林威治村。史丹佛大學的斯科爾斯(Myron Scholes)與高盛集團的布雷克(Fisher Black)密切合作,發展出革命性的選擇權定價理論。現在,他和第三位經濟學家──哈佛商學院的默頓(Robert Merton),希望能將所謂的「布雷克─斯科爾斯模型」變成生財器具。他們學院式的研究起點是行之有年的金融工具「選擇權契約」,其運作方式如下:假設某一檔股票今天的股價是100美元,但我相信未來的價格會更高,譬如說一年後值200美元,則大可買個未來以150美元買入的選擇權。若我是對的,我就賺到了;若是不對,沒關係,虧的只是購買選擇權的代價。問題在於如何決定價格。
「量化分析師」(quant)──擁有博士學位的數學專才分析師,往往將布雷克—斯科爾斯的選擇權定價模型稱為黑盒子,至於黑盒子裡面到底是什麼,倒是值得我們好好瞧一瞧。問題我再說一遍,要在未來的特定日期購買特定股票,而這段期間內股價變動無法預測,這選擇權該如何定價。若能正確算出選擇權價格,而不是只靠猜測,那你算得上是名副其實的「火箭科學家」(rocket scientist)。布雷克和斯科爾斯推測,選擇權價值依下列五個變數而定:股票市價(S)、選擇權到期日(T)、選擇權執行價格(X)、整體經濟中的無風險獲利率(r),以及最重要的年度預期波動率,亦即從購買日至到期日之間的股價波動(σ,第18個希臘字母,發音為sigma)。布雷克和斯科爾斯以絕妙的數學才情將期權價格(C)歸納成下列公式:
*此處的公式無法用WORD打出來,請注意*
歐戰前後
一九一四年之前的30年間,簡直就是國際投資人的黃金時代。投資人與外國市場的通聯大幅改善:一九一一年時,從紐約打一通電報到倫敦只需30秒,價錢也只要一八六六年的0.5%。到一九○八年時,歐洲各國的央行幾乎全都採行金本位制,這表示各國都得設定黃金儲備量目標,要是碰到黃金外流的情況就得提高兌換率(或干預)。降低匯率大幅波動的風險,起碼可以讓投資人的生活過得簡單一點。此外,一八七○和一八八○年代的通貨緊縮從九○年代中期開始轉為溫和通膨,降低實質債務負擔,也使各國政府的財政處境得以改善。成長率提高也俾利稅收的增加。但長期利率仍然維持低檔。英國政府公債的收益雖在一八九七至一九一四年間成長超過一個百分點,卻是從有史以來最低點的2.25%往上攀升。新興市場儘管在一八七○和一八九○年代發生重大違約拖欠債務的事件,我們今天所謂的新興市場價差還是大幅縮小;除開目光短淺的希臘和尼加拉瓜所發行的證券,一九一三年在倫敦交易的主權國或殖民地債券,沒有哪一檔的利潤超過英國公債二個百分點以上,而且大多數都少了很多。這表示,一八八○年代買了外國債券組合的人,資本利得都很漂亮。
其他強權國家公債(約占在倫敦上市的國外主權國債券一半)的收益和波動性也在一八八○年之後持續下滑,顯示政治風險溢價也在降低。一八八○年之前,奧地利、法國、德國和俄羅斯債券常因反映政治新聞而劇烈波動,但面對一九一四年之前十年間的種種外交警訊與活動,如摩洛哥和巴爾幹情勢,倫敦債券市場幾乎是文風不動。英國股市雖在一八九五至一九○○年的卡非(金礦)泡沬破滅後持續蕭條,報酬率的波動卻呈下滑趨勢。若干證據顯示,這些趨勢和流動性長期走升有關,而這有部分原因是黃金產量增加使然,更重要的則是金融創新,如聯合股分銀行的資產負債表相應於準備金而擴大、儲蓄銀行成功吸引中產階級與下階層家庭的存款等。
這些良性的經濟走勢助長樂觀心態。從帝俄的布洛奇(Ivan Bloch)到美國的卡內基(Andrew Carnegie),對很多商人而言,大戰是資本主義制度浩劫的道理不言而喻。布洛奇在一八九八年出版堂堂六卷的《未來的戰爭》(The War of the Future)中主張,由於提升武器毀滅性的技術日新月異,任何發動大規模戰爭的企圖都會造成「國家破產」的結局,基本上未來不會有戰爭。一九一○年,卡內基成立「國際和平基金會」(Endowment of International Peace)的同一年,英國左傾記者安傑爾(Norman Angell)出版《大幻想》(The Great Illusion),主張由於「立基於信貸的金融體系微妙地相互依存」,從經濟的角度來看,列強之間絕對不可能發生大戰。一九一四年春天,一國際委員會針對一九一二至一九一三年間的巴爾幹戰爭暴行發布報告,委員會主席和其他成員雖知自己所面對的是所有族群之間的大戰,依舊在報告前言中指出,歐洲列強(可不像巴爾幹半島的小國)「所發現的明顯事實是,最富裕的國家損失最大,所以各國無不企望和平」。英籍委員布瑞爾斯福特(Henry Noel Brailsford)是「獨立工黨」(Independent Labour Party)死忠的支持者,也是嚴厲批判軍火產業的書《鋼鐵與黃金的戰爭》(The War of Steel and Gold)作者,他宣稱:除了巴爾幹半島和奧地利與俄羅斯周邊,歐洲的征服時代已經結束,各民族國家終於劃定疆界乃是政治上極為明確的事。依個人之見,六大強權間不會再有戰爭。
一九一四年六月二十八日,奧地利王儲費迪南(Franz Ferdinand)大公在波士尼亞首都塞拉耶佛遭蒲林西普(Gavrilo Principi)暗殺後,金融市場還不當一回事。巴爾幹危機可能升高,形成更大且對經濟更具威脅性的事件,金融媒體未曾就此表達嚴重關切,直到七月二十二日才幡然醒悟。然而,投資人驀然警覺歐洲可能發生全面戰爭時,世界經濟的流動性彷彿浴缸底部破了個大洞,陡然流失。第一個危機徵兆是,奧地利對塞爾維亞發出最後通牒(其中一項要求是塞爾維亞應讓奧地利官員入境,調查貝爾格勒當局共謀暗殺的證據)後,船運保險費上漲。審慎的投資人設法變現以求增加手頭的流動性,於是債券和股票價格開始下滑。歐洲投資人脫手俄羅斯證券的速度特別快,其次是美國人。跨國債權人急忙將資金轉回國內,結果造成匯率混亂;英鎊和法郎大漲,盧布和美元則應聲重挫。到了七月三十日,大部分的金融市場都籠罩在恐慌之中。倫敦交易所內第一波感受到壓力的公司,是一些極度倚靠借錢買股的所謂場內經紀商;賣單蜂湧而至,使得股票價值跌到不及負債,造成多家經紀商破產,其中最著名的是戴林堡(Derenberg & Co.)。此外,倫敦的商業票據經紀商也感受到壓力,因為欠他們不小金額的歐陸同業,這時不是無力就是不願匯款。而他們的困難接著便衝擊到收受票據的承兌銀行(菁英招商銀行),一旦國外不履行義務,第一個受影響就是這些銀行。承兌銀行一倒閉,票據經紀商跟著倒楣,連每天放出數百萬英鎊到短期貼現市場的聯合股分銀行也可能受波及。聯合股分銀行決定回收放款,加深了今天所稱的信貸危機。人人忙著出脫資產以增加流動性,造成股價下跌,從而傷及經紀商和質押股票來借錢的人。國內消費者開始擔心銀行出現危機,英格蘭銀行裡想把鈔票兌換為金幣的人大排長龍。倫敦做為國際信貸中心的地位形同懸置,助長危機從歐洲漫延到世界各地。
從帝國到中美國
(節選自《貨幣崛起》第六章)
(搶先讀5-2)
全球化與大決戰
以前常有人說,新興市場是多事之地。投資遙遠的國家固然可能賺大錢,但若稍有差池,也可能成為直通經濟破產的快車道。我們在第二章談過,早在一八二○年代就發生過第一次拉美債務危機。另一次新興市場危機發生在阿根廷,差點使得霸菱銀行在一八九○年破產。105年後,派駐新加坡的期貨交易員李森(Nick Leeson)終於終結霸菱。一九八○年代的拉美債務危機和九○年代的亞洲金融風暴,並不是史無前例的事件。金融史顯示,很多今天的新興市場都應該叫再興市場。現在,最後的再興市場是中國。根據喜愛中國的投資家羅傑斯(Jim Rogers)觀察,在中國有賺不完的錢。外國投資人花大錢買中國證券,夢想著能從這個全球人口最多的國家賺回大把鈔票,這可不是第一遭。前事不忘,後事之師,上回他們可是輸得脫褲子。
《你的感覺,我懂---同理心的力量》
Arthur P.Ciaramicoli / Katherine Ketcham 著
2009.05.07出版
這本書,是亞瑟獻給弟弟的,也是獻給所有人的愛。
同理心,是了解、尊重、包容,和珍惜。

因為在巴黎,女人是傳奇、是風景、是香氣;
因為在巴黎,男人懂得欣賞成熟女人的智慧與美麗;
因為在巴黎,妳可以發光發熱,盡情勇敢地做自己!
這些狂野、高尚、勇敢、敗德的巴黎女人,
她們的神韻、魅力、氣魄,